


Il pagamento a rate corre. Ma non da te.
Negli ultimi tre anni il pagamento a rate a tasso zero è passato da opzione di nicchia a abitudine diffusa. Eppure, se lavori in un negozio fisico, probabilmente non lo hai ancora visto arrivare al banco quanto ti aspetteresti. C’è una ragione precisa, ed è tutta nei numeri: il grosso di questa crescita è successo online. Il negozio fisico — cioè il tuo mercato — è rimasto indietro, e questo significa che oggi è ancora il terreno più libero su cui muoversi.
I numeri, con le fonti alla mano
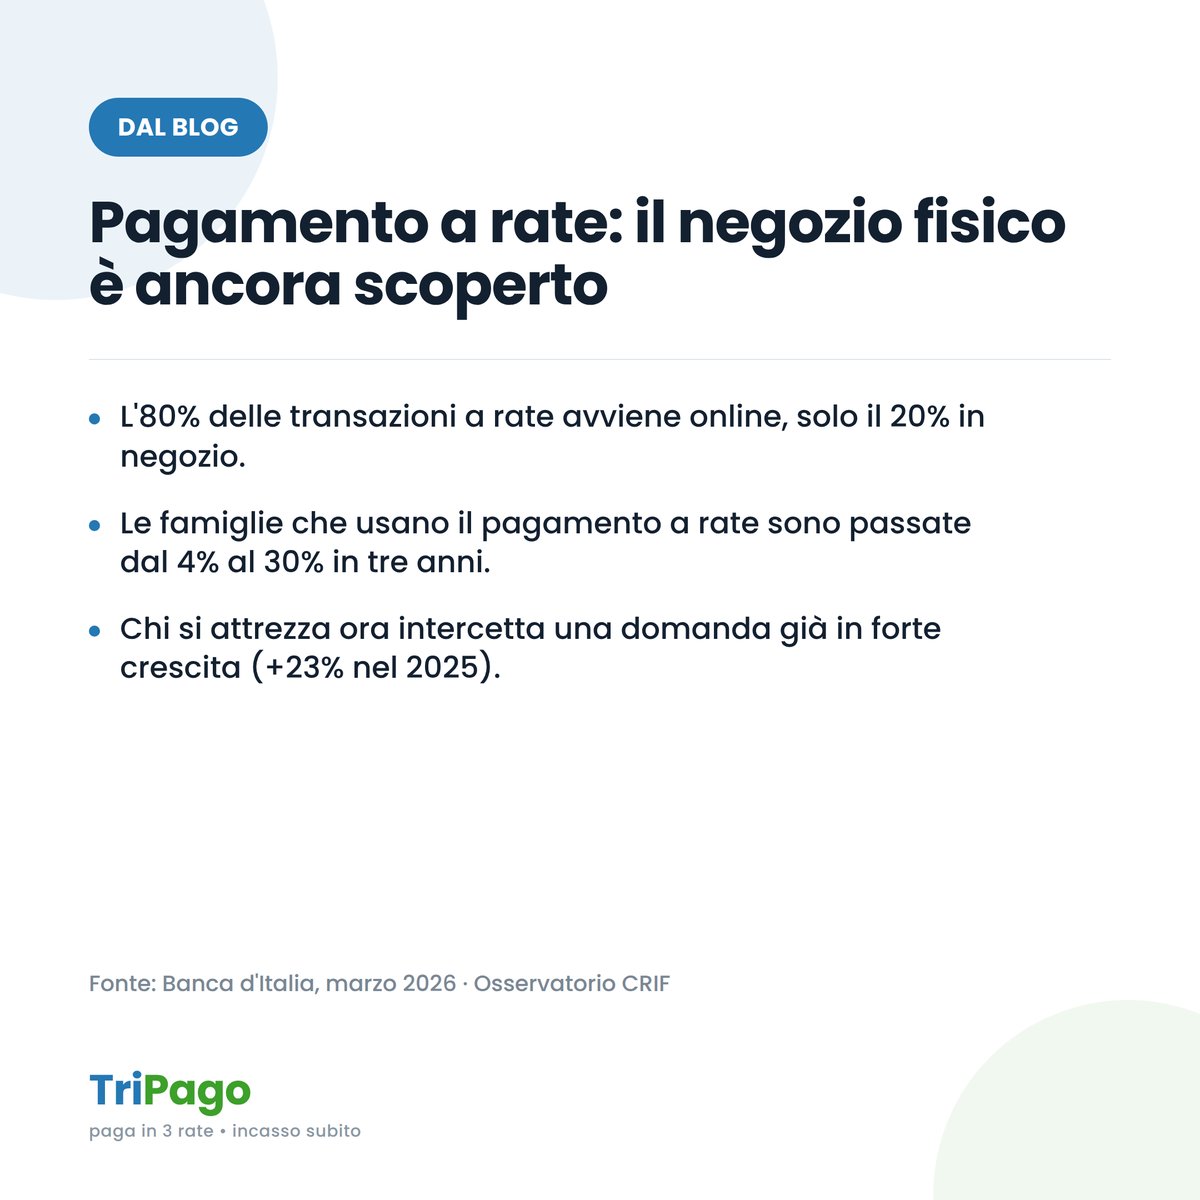
Secondo le Note di stabilità finanziaria di Banca d’Italia (marzo 2026), le famiglie italiane che usano il pagamento a rate sono passate dal 4% del 2022 al 30% del 2025: un salto enorme in tre anni. Ma la stessa fonte, insieme ai dati dell’Osservatorio Innovative Payments del Politecnico di Milano, mostra che l’80% di queste transazioni avviene ancora online. Solo il 20% succede in negozio. Nel frattempo la domanda continua a crescere: l’Osservatorio CRIF registra un +23% nell’erogato BNPL nel secondo semestre 2025 rispetto al 2024, mentre i piccoli prestiti tradizionali sotto i 1.500 euro sono scesi del 10% nello stesso periodo. Il cliente non ha smesso di voler dilazionare una spesa: ha solo cambiato lo strumento con cui lo fa.
Perché il negozio fisico è rimasto indietro
Non è un problema di domanda: è un problema di offerta. Molti negozianti danno per scontato che il pagamento a rate sia “roba da e-commerce”, qualcosa che richiede un sito, un carrello online, integrazioni tecniche complesse. Non è così: con TriPago è possibile offrirlo al banco esattamente come si accetta una carta, senza bisogno di un e-commerce e senza le verifiche di accesso al credito che scoraggiano molti clienti. Il cliente paga in 3 rate a tasso zero, tu incassi l’intero importo subito, in un’unica soluzione.C’è anche una questione di percezione: chi non ha mai provato il pagamento a rate al banco tende a immaginarlo più complicato di quanto sia — per sé e per il cliente. In pratica il passaggio in cassa cambia pochissimo: si sceglie l’opzione a rate invece del pagamento intero, il cliente conferma, e la transazione si chiude come una qualunque altra. Chi non lo offre ancora non sta evitando un rischio o una complicazione: sta semplicemente lasciando una domanda già pronta nelle mani di chi vende online.


